Penerimaan penghasilan bulanan bagi seorang Pegawai Negeri Sipil (PNS) maupun Pegawai Pemerintah dengan Perjanjian Kerja (PPPK) tidak hanya berpatokan pada nominal bersih yang masuk ke rekening bank. Di balik angka transfer tersebut, terdapat dokumen resmi berupa rincian daftar gaji induk yang diterbitkan oleh bendahara pengeluaran satuan kerja melalui aplikasi penggajian terpusat. Memahami alur penghitungan ini menjadi kemampuan penting, terutama kemahiran dalam membaca kode potongan resmi pada rincian slip gaji bulanan bendahara agar setiap rupiah hak keuangan dapat diverifikasi secara mandiri.
Sering kali aparatur sipil negara hanya berfokus pada kolom penghasilan kotor atau langsung meloncat melihat angka transfer akhir. Padahal, fluktuasi take home pay sangat ditentukan oleh kolom potongan yang tercatat secara spesifik. Variasi potongan ini sangat dipengaruhi oleh jenjang kepangkatan, masa kerja, hingga status kepegawaian. Sebagai ilustrasi komparasi pendapatan dasar, Anda dapat mempelajari rincian pada Daftar Selisih Besaran Gaji Pokok PNS Golongan II/c dengan Golongan III/a yang secara langsung menjadi basis perhitungan persentase sejumlah iuran wajib negara.
Struktur Dasar Slip Gaji PNS dan Sumber Datanya
Slip gaji resmi yang dicetak oleh bendahara instansi pemerintah berasal dari sistem database penggajian terpadu. Untuk instansi pusat, data ini ditarik dari Aplikasi Gaji Pegawai Pusat (GPP) atau modul belanja pegawai pada Sistem Perbendaharaan dan Anggaran Negara (SPAN) yang dikelola oleh Direktorat Jenderal Perbendaharaan Kementerian Keuangan. Sementara itu, pemerintah daerah umumnya memanfaatkan aplikasi SIMGAJI Taspen atau sistem informasi keuangan daerah yang telah disinkronkan.
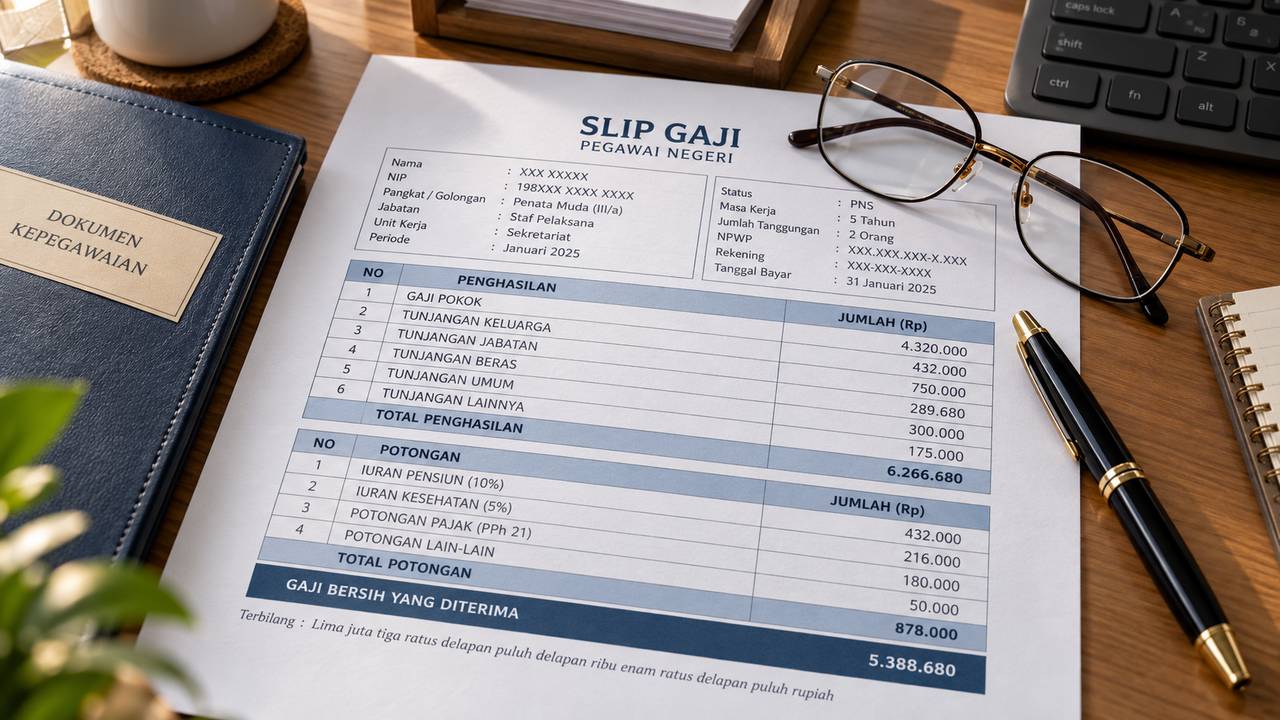
Dokumen slip gaji resmi terbagi menjadi tiga segmen utama, yaitu identitas pegawai, rincian penghasilan kotor (kotor/bruto), dan rincian pemotongan resmi. Rincian penghasilan kotor mencakup gaji pokok, tunjangan istri atau suami, tunjangan anak, tunjangan struktural atau fungsional, tunjangan umum, tunjangan beras, tunjangan pembulatan, hingga tunjangan khusus lainnya. Sebaliknya, segmen pemotongan berisikan kode rekening potongan yang dibukukan secara otomatis oleh sistem perbendaharaan sebelum Surat Perintah Pencairan Dana (SP2D) diterbitkan oleh KPPN.
Klasifikasi Potongan: Potongan Wajib Sistem vs Potongan Pihak Ketiga
Dalam tata kelola kas negara, potongan yang tertera pada lembar gaji bendahara dibedakan menjadi dua kategori besar:
- Potongan Wajib Kedinasan (SP2D Langsung): Pemotongan yang diproses langsung oleh sistem kas negara dan disetorkan secara otomatis ke kas negara atau badan pengelola jaminan sosial resmi. Pemotongan ini memiliki payung hukum undang-undang dan peraturan pemerintah.
- Potongan Sukarela atau Transaksional (Non-SP2D): Pemotongan yang dilakukan oleh bendahara atas persetujuan tertulis pegawai bersangkutan, seperti angsuran pinjaman bank daerah, iuran koperasi pegawai, simpan pinjam korpri, atau zakat profesi.
Daftar Kode Potongan Resmi dan Formulasinya
Setiap singkatan atau kode pada slip gaji bendahara memiliki arti perundangan yang jelas. Berikut adalah bedah tuntas rincian kode potongan resmi yang tercantum pada daftar gaji:
1. IWP (Iuran Wajib Pegawai)
IWP merupakan instrumen potongan paling besar yang dibebankan kepada setiap ASN. Pada lembar slip gaji, IWP sering kali dipecah menjadi persentase tertentu atau ditampilkan secara gabungan. Berdasarkan regulasi jaminan pensiun dan kesehatan, formulasi IWP dihitung dari akumulasi gaji pokok ditambah tunjangan keluarga (tunjangan suami/istri dan tunjangan anak):
- IWP 8%: Iuran ini dialokasikan untuk jaminan hari tua dan jaminan pensiun yang dikelola oleh PT Taspen (Persero) bagi PNS atau PT Asabri (Persero) bagi anggota TNI/Polri. Dari total 8% tersebut, porsinya terbagi menjadi 4,75% untuk iuran dana pensiun dan 3,25% untuk Tabungan Hari Tua (THT).
- IWP 1% (atau BPJS Kesehatan 1%): Merupakan kontribusi iuran jaminan pemeliharaan kesehatan pegawai. Pemerintah menanggung 4% sebagai pemberi kerja, sedangkan pegawai dipotong sebesar 1% dari total penghasilan dasar (gaji pokok ditambah tunjangan keluarga).
2. BP Tapera / Taperum
Dahulu kode ini tertulis sebagai Taperum (Tabungan Perumahan Pegawai Negeri Sipil) dengan besaran flat berdasarkan golongan ruang (misalnya Golongan I sebesar Rp3.000, Golongan II sebesar Rp5.000, Golongan III sebesar Rp7.000, dan Golongan IV sebesar Rp10.000). Namun, sejak berlakunya sistem Badan Pengelola Tabungan Perumahan Rakyat (BP Tapera) melalui integrasi regulasi terbaru, potongan Tapera diformulasikan sebesar 0,5% yang ditanggung oleh pemberi kerja dan 2,5% yang dipotong langsung dari penghasilan pegawai setiap bulannya.
3. PPh Pasal 21 (Pajak Penghasilan)
Kode PPh 21 pada slip gaji PNS golongan rendah dan menengah sering kali membingungkan karena tertulis di kolom penghasilan sekaligus di kolom potongan dengan nilai nominal yang persis sama. Kondisi ini disebut sebagai PPh 21 Ditanggung Pemerintah (DTP). Negara memberikan tunjangan pajak sebesar nilai pajak terutang pegawai, kemudian pada kolom potongan ditarik kembali dalam jumlah identik untuk disetor ke kas negara sebagai pelaporan pajak formal. Pegawai Golongan I dan II dikenakan tarif 0%, Golongan III dikenakan tarif 5% (final/DTP), sedangkan Golongan IV dikenakan tarif 15%.
4. Tuntutan Ganti Rugi (TGR)
Kode TGR hanya muncul pada slip gaji pegawai yang sedang menjalani kewajiban pengembalian kerugian negara berdasarkan Laporan Hasil Pemeriksaan (LHP) Badan Pemeriksa Keuangan (BPK) atau audit Inspektorat Jenderal. Potongan ini dipotong berkala setiap bulan oleh bendahara hingga batas nominal pertanggungjawaban terpenuhi secara tuntas.
5. Sewa Rumah Dinas
Bagi pegawai yang menempati rumah dinas milik instansi (golongan I, II, atau III), bendahara akan mencantumkan kode potongan sewa rumah dinas. Dasar pemotongannya mengacu pada Surat Keputusan (SK) penetapan hunian dan tarif retribusi daerah atau kementerian terkait yang langsung memotong dari slip gaji induk.
Tabel Rincian Kode Potongan Resmi pada Slip Gaji Bendahara
Untuk mempermudah identifikasi ketika Anda menerima dokumen rincian dari bendahara, perhatikan tabel komparasi kode potongan berikut ini:
| Kode / Nama Potongan | Dasar Perhitungan | Tarif Pemotongan | Pengelola Dana | Sifat Potongan |
|---|---|---|---|---|
| IWP 8% (Pensiun & THT) | Gaji Pokok + Tunjangan Keluarga | 8% (4,75% Pensiun, 3,25% THT) | PT Taspen / PT Asabri | Wajib (SP2D Langsung) |
| BPJS Kesehatan (IWP 1%) | Gaji Pokok + Tunjangan Keluarga | 1% (Pemberi kerja subsidi 4%) | BPJS Kesehatan | Wajib (SP2D Langsung) |
| BP Tapera | Gaji Pokok + Tunjangan Tetap | 2,5% (Pemberi kerja subsidi 0,5%) | BP Tapera | Wajib Perundangan |
| PPh Pasal 21 | Penghasilan Bruto Kena Pajak | Gol I & II (0%), Gol III (5%), Gol IV (15%) | Ditjen Pajak (Kemenkeu) | Wajib (DTP / Potong Langsung) |
| Sewa Rumah Dinas | Luas Bangunan & Golongan Rumah | Nominal tetap sesuai SK Penetapan | KPKNL / Pengelola BMN | Kondisional Kedinasan |
| Tuntutan Ganti Rugi (TGR) | Keputusan Sidang TP/TGR | Nominal cicilan sesuai SKTJM | Kas Negara / Kas Daerah | Kondisional Khusus |
| Potongan Koperasi / Bank | Kesepakatan Angsuran Pinjaman | Nominal cicilan per bulan | Koperasi Pegawai / Mitra Bank | Sukarela (Perjanjian Pihak Ketiga) |
Langkah Praktis Membaca dan Menghitung Validitas Slip Gaji
Agar tidak terjadi kesalahpahaman antara pegawai dan pengelola gaji, berikut tahapan teknis dalam melakukan pengecekan mandiri terhadap lembar gaji yang diterbitkan setiap awal bulan:
- Verifikasi Komponen Gaji Pokok Terkini: Pastikan nominal gaji pokok telah mencerminkan masa kerja golongan terakhir. Perubahan masa kerja secara reguler sangat penting dipantau lewat panduan Cara Menghitung Kenaikan Gaji Berkala Pns. Ketidaksesuaian gaji pokok otomatis menyebabkan potongan IWP menjadi tidak presisi.
- Jumlahkan Gaji Pokok dan Tunjangan Keluarga: Angka ini merupakan dasar perhitungan utama (DPP) untuk sebagian besar iuran wajib. Kalikan nominal gabungan tersebut dengan 8% untuk memastikan nilai potongan pensiun dan THT telah sesuai.
- Lakukan Rekonsiliasi Potongan Pihak Ketiga: Periksa apakah potongan koperasi atau angsuran perbankan telah berkurang tenornya. Catat sisa kewajiban angsuran agar bendahara tidak terlambat melakukan penghentian pemotongan saat pinjaman telah lunas.
- Periksa Selisih Pembulatan: Pada bagian bawah komponen penerimaan, terdapat tunjangan pembulatan yang berfungsi menggenapkan nominal ke atas sehingga bernilai bulat ratusan rupiah saat diterbitkan oleh sistem perbankan.
Korelasi Potongan dengan Tunjangan Kinerja dan Remunerasi
Perlu dipahami bahwa slip gaji yang dicetak untuk gaji pokok bulanan (gaji induk) biasanya terpisah dari slip pembayaran tunjangan kinerja (tukin) atau remunerasi daerah. Pada instansi dengan beban kerja spesifik, komponen pemotongan tunjangan kinerja memiliki aturan yang sama sekali berbeda dari gaji induk.
Sebagai contoh pada instansi vertikal, Anda dapat mencermati sistem remunerasi pada Daftar Tunjangan Kinerja Pegawai Kementerian Hukum dan HAM Lengkap Lapas Imigrasi. Pemotongan pada slip tunjangan kinerja umumnya tidak lagi dibebani IWP 8% pensiun, melainkan fokus pada faktor kinerja, meliputi potongan persentase ketidakhadiran (absensi), potongan keterlambatan kedatangan, hukuman disiplin, hingga penyesuaian PPh 21 progresif atas penghasilan bruto di atas batas penghasilan tidak kena pajak (PTKP).
Dinamika Karier dan Efeknya terhadap Kode Potongan
Setiap lonjakan jenjang karier ASN membawa konsekuensi terhadap struktur potongan resmi pada aplikasi bendahara. Kenaikan pangkat reguler, penyesuaian ijazah, maupun promosi jabatan struktural akan menaikkan gaji pokok. Kondisi serupa terjadi apabila seorang pegawai berhasil meraih lompatan karier melalui kebijakan khusus sebagaimana diatur dalam Ketentuan Kenaikan Gaji Istimewa bagi Pegawai ASN yang Memiliki Prestasi Luar Biasa.
Ketika SK kenaikan pangkat atau kenaikan gaji istimewa tersebut diinput oleh operator SIMGAJI atau aplikasi GPP, sistem secara otomatis melakukan penyesuaian nilai pemotongan. Dasar pengenaan IWP 8% dan 1% langsung mengacu pada angka gaji pokok baru. Akibatnya, nominal potongan pada slip gaji bulan berikutnya akan terlihat meningkat. Hal ini sepenuhnya wajar dan menandakan sistem perbendaharaan telah memperbarui profil kepangkatan Anda secara benar.
Solusi Administratif Jika Ditemukan Kesalahan Potongan
Jika Anda mendapati adanya ketidaksesuaian angka pemotongan, misalnya potongan koperasi yang tetap ditarik padahal sudah lunas, atau potongan BP Tapera ganda, langkah administratif yang harus ditempuh adalah:
- Simpan bukti fisik atau file PDF slip gaji yang bermasalah beserta dokumen pendukung (seperti surat keterangan lunas pinjaman atau bukti lapor SPT tahunan).
- Temui Pengelola Gaji (Bendahara Pengeluaran) pada unit kerja Anda untuk meminta klarifikasi kode rekening potongan yang tercantum pada sistem aplikasi induk.
- Jika terjadi kekeliruan sistem pada potongan kas negara (misalnya salah potong pada akun SP2D), bendahara dapat mengajukan Surat Permohonan Pengembalian Kelebihan Penerimaan Negara ke Kantor Pelayanan Perbendaharaan Negara (KPPN) setempat melalui mekanisme retur SP2D atau SPM Koreksi.
- Untuk potongan perbankan atau koperasi, bendahara akan menerbitkan memo rekonsiliasi internal guna mengembalikan selisih dana yang terlanjur terpotong pada bulan berjalan.
Melakukan pengawasan rutin terhadap rincian slip gaji adalah wujud profesionalisme seorang aparatur sipil negara. Penguasaan teknik membaca kode potongan resmi pada rincian slip gaji bulanan bendahara memastikan hak keuangan Anda terlindungi dan setiap kewajiban iuran negara tertunaikan dengan tepat sesuai koridor peraturan perundang-undangan.