Memahami Struktur Pemotongan Penghasilan Resmi Aparatur Sipil Negara
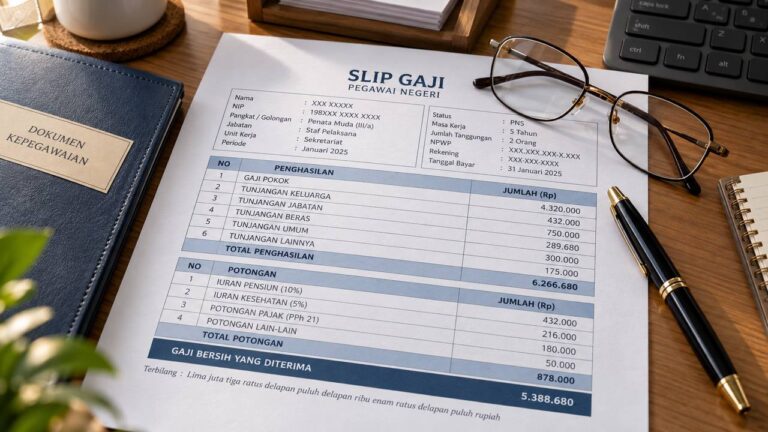
Bagi setiap Pegawai Negeri Sipil (PNS), menerima slip gaji bulanan merupakan rutinitas administratif yang ditunggu setiap awal bulan. Meski demikian, banyak aparatur sipil negara yang masih belum memahami secara rinci disparitas antara angka penghasilan kotor (gross income) dengan nominal uang yang benar-benar masuk ke rekening bank atau take home pay. Perbedaan ini terjadi akibat adanya potongan wajib pada slip gaji pns: iwp, bpjs kesehatan, dan tapera yang telah ditetapkan secara ketat oleh regulasi perundang-undangan nasional.
Pemotongan gaji ini bukanlah pungutan tanpa dasar hukum, melainkan instrumen perlindungan sosial, proteksi jaminan kesehatan, tabungan pensiun, dan kepemilikan aset jangka panjang. Besarannya sangat bergantung pada variabel golongan ruang, status pernikahan, jumlah anak yang menjadi tanggungan, hingga nominal gaji pokok dasar. Untuk memahami bagaimana struktur gaji pokok bergerak sebelum dikenakan potongan, Anda dapat meninjau Daftar Selisih Besaran Gaji Pokok PNS Golongan II/c dengan Golongan III/a yang memberikan gambaran nyata perubahan nominal dasar tersebut.
Dasar Regulasi Pemotongan Gaji PNS di Indonesia
Setiap rupiah yang dipotong dari daftar pembayaran gaji induk PNS memiliki payung hukum yang mengikat bendahara pengeluaran instansi pemerintah, baik di tingkat pusat maupun daerah. Regulasi utama yang menjadi pedoman operasional penghitungan potongan ini antara lain:
- Peraturan Pemerintah Nomor 5 Tahun 2024: Perubahan kesembilan belas atas Peraturan Pemerintah Nomor 7 Tahun 1977 tentang Pengaturan Gaji Pegawai Negeri Sipil, yang menentukan struktur gaji pokok terbaru seluruh golongan.
- Undang-Undang Nomor 11 Tahun 1969 dan Keppres Nomor 56 Tahun 1974: Menjadi landasan fundamental pengelolaan Iuran Wajib Pegawai (IWP) untuk program pensiun serta Tabungan Hari Tua (THT) yang dikelola oleh PT Taspen (Persero).
- Peraturan Presiden Nomor 75 Tahun 2019 jo. Perpres Nomor 64 Tahun 2020: Mengatur skema iuran jaminan kesehatan bagi peserta Pekerja Penerima Upah (PPU) Penyelenggara Negara di bawah naungan BPJS Kesehatan.
- Peraturan Pemerintah Nomor 25 Tahun 2020 jo. Peraturan Pemerintah Nomor 21 Tahun 2024: Mengatur penyelenggaraan Tabungan Perumahan Rakyat (Tapera) yang menggantikan peran Badan Pertimbangan Tabungan Perumahan Pegawai Negeri Sipil (Bapertarum-PNS).
1. Iuran Wajib Pegawai (IWP): Tabungan Hari Tua dan Jaminan Pensiun
Iuran Wajib Pegawai atau IWP merupakan komponen potongan tertua dan terbesar yang secara historis dibebankan kepada seluruh aparatur negara. Komponen IWP secara total dipotong sebesar 8 persen dari dasar penghitungan gaji. Sebelum berlakunya integrasi sistem jaminan kesehatan nasional modern, persentase IWP tercatat sebesar 10 persen, di mana 2 persen dialokasikan untuk asuransi kesehatan (Askes). Saat ini, formulasi IWP dipecah secara definitif menjadi dua sub-program perlindungan hari tua yang dikelola oleh PT Taspen.
Formula Dasar dan Pembagian Alokasi IWP
Dasar penghitungan IWP tidak mencakup seluruh tunjangan yang diterima oleh pegawai, melainkan hanya bertumpu pada apa yang disebut sebagai Gaji untuk Perhitungan Pemotongan (GPP). Rumus komponen dasarnya adalah:
Dasar Pemotongan IWP = Gaji Pokok + Tunjangan Suami/Istri (10% dari Gaji Pokok) + Tunjangan Anak (2% per anak, maksimal 2 anak)
Dari total formula dasar tersebut, pemotongan 8 persen didistribusikan ke dalam dua pos terpisah:
- Iuran Pensiun sebesar 4,75 persen: Dana ini dihimpun dan dikelola untuk mendanai program pensiun bulanan seumur hidup yang akan diterima oleh pegawai saat mencapai Batas Usia Pensiun (BUP) atau kepada ahli waris yang sah apabila pegawai meninggal dunia.
- Iuran Tabungan Hari Tua (THT) sebesar 3,25 persen: Dana ini dialokasikan ke dalam program asuransi dwiguna yang memberikan perlindungan asuransi kematian dan tabungan yang akan dibayarkan secara sekaligus (lump sum) ketika PNS berhenti bertugas atau pensiun.
Nilai nominal pemotongan IWP akan selalu mengalami penyesuaian otomatis manakala seorang PNS mengalami perubahan gaji berkala atau promosi pangkat. Prosedur kenaikan dasar ini dapat dipelajari melalui panduan Cara Menghitung Kenaikan Gaji Berkala Pns secara komprehensif.
2. Iuran BPJS Kesehatan: Formula Iuran 5 Persen
Potongan wajib kedua yang tercantum pada lembar slip gaji PNS adalah iuran perlindungan jaminan kesehatan nasional yang diselenggarakan oleh BPJS Kesehatan. Berdasarkan Peraturan Presiden Nomor 64 Tahun 2020, total besaran premi jaminan kesehatan bagi segmen Pekerja Penerima Upah Badan Usaha dan Instansi Pemerintah dipatok sebesar 5 persen dari dasar upah yang dilaporkan.
Pembagian Beban Antara Pegawai dan Pemerintah
Meskipun tarif total iuran adalah 5 persen, PNS tidak membayar jumlah tersebut secara utuh dari kantong pribadi. Beban iuran dibagi menjadi dua pihak:
- 4 persen ditanggung oleh Pemerintah (selaku pemberi kerja) yang bersumber dari alokasi Anggaran Pendapatan dan Belanja Negara (APBN) untuk instansi pusat atau Anggaran Pendapatan dan Belanja Daerah (APBD) untuk instansi daerah.
- 1 persen dipotong langsung dari gaji bulanan PNS yang bersangkutan.
Dasar Perhitungan dan Batas Maksimal (Ceiling Cap)
Dasar penghitungan potongan iuran BPJS Kesehatan bagi PNS memiliki komponen yang lebih luas dibandingkan IWP. Komponen pembentuk dasar perhitungan upah BPJS Kesehatan meliputi Gaji Pokok, Tunjangan Keluarga, Tunjangan Jabatan atau Tunjangan Fungsional Tertentu, dan Tunjangan Umum. Namun demikian, regulasi menetapkan batas atas penghasilan (ceiling cap) sebesar Rp12.000.000 per bulan.
Artinya, jika total penjumlahan gaji pokok beserta tunjangan keluarga dan tunjangan jabatan seorang pejabat eselon mencapai Rp15.000.000, maka dasar pengali potongan 1 persen tetap dibatasi maksimal pada angka Rp12.000.000. Sehingga potongan maksimal yang dibebankan kepada pegawai adalah Rp120.000 per bulan.
Iuran 1 persen ini telah menjamin hak kepesertaan kelas rawat inap standar untuk 5 orang anggota keluarga inti, yang meliputi pegawai yang bersangkutan, 1 istri atau suami sah, serta maksimal 3 orang anak yang memenuhi kriteria tanggungan (belum menikah, tidak berpenghasilan sendiri, dan berusia di bawah 21 tahun atau maksimal 25 tahun bagi yang masih menempuh pendidikan formal). Penambahan anggota keluarga lain seperti anak ke-4, orang tua kandung, atau mertua dikenakan premi tambahan sebesar 1 persen per jiwa yang dipotong tersendiri.
3. Simpanan Tapera: Mekanisme dan Transformasi Kebijakan
Komponen pemotongan wajib ketiga yang memicu banyak diskusi teknis di kalangan ASN adalah Tabungan Perumahan Rakyat (Tapera). Tapera merupakan dana simpanan periodik yang wajib disetorkan oleh peserta dalam jangka waktu tertentu yang hanya dapat dimanfaatkan untuk pembiayaan perumahan atau dikembalikan pokok simpanan beserta hasil pemupukannya setelah kepesertaan berakhir.
Tarif dan Skema Pemotongan Tapera
Melalui Peraturan Pemerintah Nomor 25 Tahun 2020 yang diperbarui dengan Peraturan Pemerintah Nomor 21 Tahun 2024, besaran simpanan Tapera bagi peserta pekerja ditetapkan sebesar 3 persen dari gaji atau upah yang dilaporkan. Rincian pembagian beban pembayarannya adalah:
- 0,5 persen ditanggung oleh Pemberi Kerja: Dibayarkan oleh Pemerintah melalui anggaran negara atau kas daerah.
- 2,5 persen ditanggung oleh Pekerja: Dipotong secara otomatis dari penghasilan bulanan PNS.
Bagi PNS, dasar perhitungan simpanan 2,5 persen ini mengacu pada gaji pokok ditambah tunjangan keluarga dan tunjangan jabatan, serupa dengan model penghitungan BPJS Kesehatan namun disesuaikan dengan aturan pelaksanaan teknis Kementerian Keuangan. Seluruh saldo tabungan beserta imbal hasil investasi dapat dicairkan kembali secara penuh ketika PNS memasuki usia pensiun, meninggal dunia, atau berhenti bekerja karena masa kerja selesai.
Dinamika Tunjangan Kinerja dan Potongan Tambahan
Dalam praktiknya di instansi kementerian atau lembaga vertikal, penghasilan PNS tidak semata-mata berasal dari slip gaji induk bulanan. Tunjangan Kinerja (Tukin) kerap kali memiliki nominal yang jauh lebih besar daripada gaji pokok itu sendiri. Besaran tunjangan ini sangat bervariasi bergantung pada kementerian tempat abdi negara berdinas, sebagaimana rincian yang termaktub dalam Daftar Tunjangan Kinerja Pegawai Kementerian Hukum dan HAM Lengkap Lapas Imigrasi.
Pada slip pembayaran tunjangan kinerja terpisah, pemotongan wajib yang diberlakukan bukanlah IWP atau Tapera, melainkan Pajak Penghasilan (PPh Pasal 21). Gaji pokok PNS pada lembar gaji induk memang memperoleh subsidi tunjangan pajak dari pemerintah, namun tunjangan kinerja umumnya dipotong PPh 21 secara progresif langsung dari nilai kotor tunjangan sesuai tarif undang-undang perpajakan yang berlaku.
Tabel Komparasi Potongan Wajib pada Slip Gaji PNS
Untuk memudahkan perbandingan teknis antar komponen potongan wajib yang dipotong secara terpusat oleh bendahara instansi, tabel di bawah ini merangkum seluruh parameter penting yang berlaku saat ini:
| Jenis Potongan | Dasar Hukum Utama | Beban Pegawai | Beban Pemerintah | Komponen Dasar Pengali | Tujuan Pengelolaan Dana |
|---|---|---|---|---|---|
| IWP Pensiun | UU No. 11/1969 & Keppres No. 56/1974 | 4,75% | Kewajiban APBN/APBD | Gaji Pokok + Tunjangan Keluarga | Pembayaran uang pensiun bulanan seumur hidup bagi PNS atau janda/duda. |
| IWP Tabungan Hari Tua (THT) | PP No. 25/1981 jo. PP No. 20/2013 | 3,25% | Nihil | Gaji Pokok + Tunjangan Keluarga | Pemberian santunan asuransi kematian dan tabungan hari tua (lump sum). |
| BPJS Kesehatan | Perpres No. 75/2019 jo. Perpres No. 64/2020 | 1,00% | 4,00% | Gaji Pokok + Tunjangan Keluarga + Tunjangan Jabatan (Cap Rp12 Juta) | Layanan kesehatan promotif, preventif, kuratif, dan rehabilitatif 5 jiwa. |
| Tapera | PP No. 25/2020 jo. PP No. 21/2024 | 2,50% | 0,50% | Gaji Pokok + Tunjangan Keluarga + Tunjangan Jabatan | Akses pembiayaan rumah murah atau pengembalian saldo tabungan plus imbal hasil. |
| PPh Pasal 21 (Gaji Induk) | UU HPP No. 7/2021 & PP No. 80/2010 | 0,00% (Efektif) | Tunjangan Pajak (Netto) | Penghasilan Bruto dikurangi Biaya Jabatan dan PTKP | Kewajiban pajak negara yang ditanggung oleh anggaran pemerintah pada gaji pokok. |
Simulasi Perhitungan Nyata pada Slip Gaji PNS
Guna memberikan pemahaman yang terukur, mari kita telaah simulasi kasus nyata seorang pegawai negeri sipil dengan profil administratif sebagai berikut:
- Nama Pegawai: Ahmad Fauzi, S.E.
- Pangkat/Golongan: Penata Muda, Golongan III/a (Masa Kerja Golongan 0 Tahun)
- Status Pernikahan: Menikah dengan 1 anak (K/1)
- Jabatan: Fungsional Umum (Tunjangan Umum Rp185.000)
- Gaji Pokok berdasarkan PP No. 5 Tahun 2024: Rp2.785.700
Langkah 1: Menghitung Penghasilan Kotor Gaji Induk
Sebelum menghitung potongan, kita rekapitulasi seluruh elemen hak penerimaan kotor Ahmad Fauzi:
- Gaji Pokok: Rp2.785.700
- Tunjangan Istri (10% x Gaji Pokok): Rp278.570
- Tunjangan Anak (2% x Gaji Pokok): Rp55.714
- Tunjangan Umum: Rp185.000
- Tunjangan Beras (3 jiwa x 10 kg x Rp7.242): Rp217.260
- Total Penghasilan Bruto (di luar tunjangan beras non-iuran): Rp3.304.984
Langkah 2: Menghitung Pemotongan IWP (8%)
Dasar pemotongan IWP adalah Gaji Pokok ditambah Tunjangan Keluarga:
Dasar IWP = Rp2.785.700 + Rp278.570 + Rp55.714 = Rp3.119.984
- Potongan Pensiun (4,75% x Rp3.119.984) = Rp148.199
- Potongan THT (3,25% x Rp3.119.984) = Rp101.400
- Total Potongan IWP (8%) = Rp249.599
Langkah 3: Menghitung Pemotongan BPJS Kesehatan (1%)
Dasar pemotongan BPJS Kesehatan mencakup Gaji Pokok, Tunjangan Keluarga, dan Tunjangan Umum:
Dasar BPJS = Rp3.119.984 + Rp185.000 = Rp3.304.984 (berada di bawah ceiling cap Rp12.000.000)
- Potongan BPJS Kesehatan Pegawai (1% x Rp3.304.984) = Rp33.050
- Iuran yang ditanggung Pemerintah (4% x Rp3.304.984) = Rp132.199 (tidak mengurangi slip gaji pegawai)
Langkah 4: Menghitung Pemotongan Simpanan Tapera (2,5%)
Menggunakan dasar penghitungan reguler yang sama dengan standar upah resmi:
Dasar Tapera = Rp3.304.984
- Potongan Tapera Pegawai (2,5% x Rp3.304.984) = Rp82.625
- Simpanan ditanggung Pemberi Kerja (0,5% x Rp3.304.984) = Rp16.525 (dibayarkan oleh kas negara)
Langkah 5: Akumulasi Total Pemotongan dan Rekap Gaji Bersih
Mari kita kumpulkan seluruh pemotongan wajib yang mengurangi hak transfer bulanan Ahmad Fauzi:
- Potongan IWP 8%: Rp249.599
- Potongan BPJS Kesehatan 1%: Rp33.050
- Potongan Tapera 2,5%: Rp82.625
- Total Potongan Wajib: Rp365.274
Sehingga, estimasi penerimaan bersih (take home pay) pada slip gaji induk Ahmad Fauzi di awal bulan adalah:
Penghasilan Bruto Total (Rp3.304.984 + Beras Rp217.260 = Rp3.522.244) dikurangi Total Potongan Wajib (Rp365.274) = Rp3.156.970.
Nominal dasar ini akan melesat signifikan apabila pegawai mampu mencatatkan prestasi kerja luar biasa yang memicu akselerasi jenjang kepangkatan, sebagaimana dijelaskan dalam Ketentuan Kenaikan Gaji Istimewa bagi Pegawai ASN yang Memiliki Prestasi Luar Biasa.
Potongan Non-Wajib dan Pemotongan Pihak Ketiga Lainnya
Selain potongan wajib resmi yang dikelola oleh negara melalui perundang-undangan nasional, slip gaji seorang PNS kerap kali memuat deretan potongan sekunder lainnya. Pemotongan sekunder ini bersifat kondisional atau didasarkan pada kesepakatan kontraktual antara pegawai dengan pihak internal maupun perbankan, di antaranya:
- Iuran Korps Pegawai Republik Indonesia (KORPRI): Iuran organisasi kepegawaian yang berkisar antara Rp5.000 hingga Rp25.000 per bulan tergantung tingkatan golongan dan kebijakan pengurus cabang instansi masing-masing.
- Potongan Iuran Dharma Wanita: Khusus diperuntukkan bagi pegawai wanita atau unit istri pegawai negeri dengan besaran nominal yang ditetapkan berdasarkan kesepakatan unit kerja.
- Iuran Koperasi Pegawai: Meliputi simpanan pokok, simpanan wajib bulanan, dan pemotongan cicilan pinjaman jika pegawai mengambil pembiayaan belanja atau barang pada koperasi instansi.
- Angsuran Kredit Pembiayaan Bank (Kredit Multiguna ASN): Potongan pinjaman perbankan melalui Bank Pembangunan Daerah (BPD), BRI, Mandiri, atau BSI dengan memanfaatkan jaminan Surat Keputusan (SK) Pengangkatan PNS. Fasilitas pemotongan ini langsung dieksekusi otomatis oleh sistem payroll perbankan mitra pemerintah.
Panduan Audit Mandiri Slip Gaji PNS bagi Pegawai
Guna mencegah terjadinya anomali sistem atau kesalahan administratif pemotongan data gaji oleh operator SIMGAJI Taspen atau aplikasi Gaji Kita Kemenkeu, setiap PNS disarankan melakukan audit mandiri berkala melalui tahapan praktis berikut:
- Verifikasi Data Tanggungan Keluarga: Pastikan jumlah anak yang tercatat pada master data kepegawaian tidak melebihi 2 anak untuk tunjangan anak, serta pastikan anak yang telah berusia di atas 21 tahun namun masih kuliah telah dilengkapi Surat Keterangan Kuliah yang valid agar tunjangan tidak gugur secara sepihak.
- Pantau Saldo Portofolio Tapera: Lakukan registrasi mandiri pada portal resmi Badan Pengelola Tapera (Sitara Tapera) menggunakan Nomor Induk Kependudukan (NIK) dan NIP untuk memastikan pemotongan bulanan 2,5 persen benar-benar terakumulasi ke dalam unit penyertaan saldo tabungan perumahan Anda.
- Periksa Status Kepesertaan BPJS Kesehatan: Manfaatkan aplikasi Mobile JKN untuk memastikan seluruh anggota keluarga yang masuk daftar tanggungan (maksimal 5 jiwa) berstatus aktif tanpa ada tagihan mandiri ganda yang muncul karena kekeliruan mutasi data instansi.
- Konfirmasi Perubahan Berkala atau Golongan: Apabila Anda baru saja menerima Surat Keterangan Kenaikan Pangkat (SK KP) atau Kenaikan Gaji Berkala (SK KGB), pastikan bendahara pengeluaran telah menginput data tersebut ke aplikasi daftar gaji induk agar perhitungan pemotongan IWP dan penerimaan selisih rapel hak gaji terhitung akurat tanpa tunggakan.
Optimalisasi Pemahaman Finansial Aparatur Negara
Memahami setiap detail potongan wajib pada slip gaji pns: iwp, bpjs kesehatan, dan tapera bukan semata-mata soal mengontrol sisa uang belanja setiap bulan. Lebih dari itu, pemahaman mendalam ini memberikan ketenangan pikiran bagi aparatur sipil negara karena menyadari bahwa sebagian dari penghasilan yang tidak diterima tunai hari ini sedang dialihkan menjadi jaminan proteksi kesehatan keluarga, jaring pengaman hari tua, serta simpanan aset masa depan yang pasti.
Dengan manajemen keuangan personal yang rapi, ketelitian memantau slip gaji resmi setiap bulan, dan pemahaman regulasi kepegawaian yang komprehensif, seorang PNS dapat menyusun peta jalan finansial yang stabil, berkelanjutan, dan bebas dari beban utang konsumtif selama mengabdi kepada bangsa dan negara.